
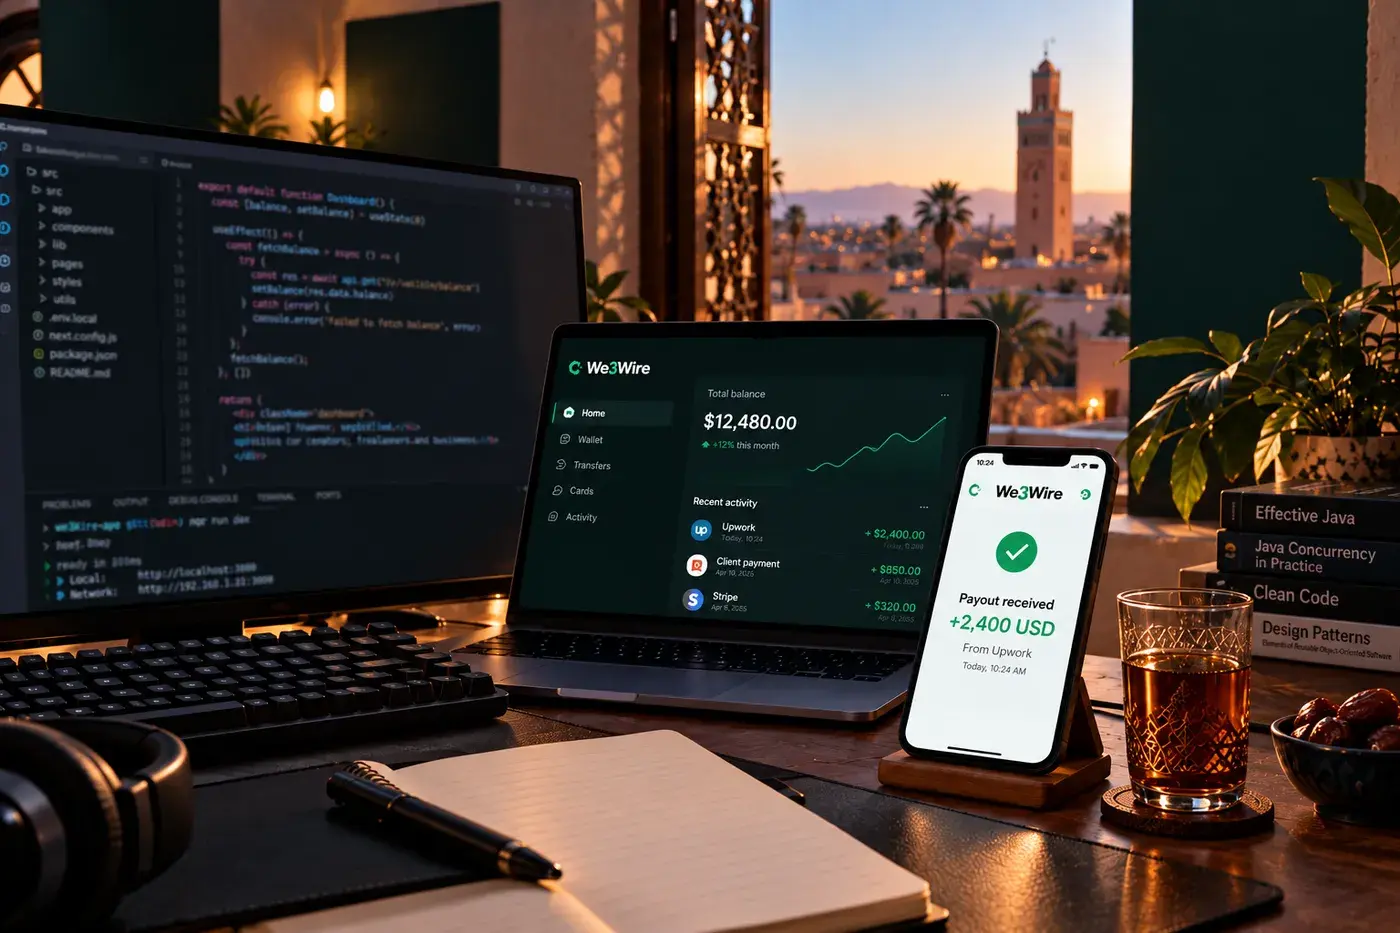
Un client à Paris valide votre facture. Une mission sur Upwork se termine. Un autre paiement vient d’une entreprise à Londres ou Montréal. Le travail est terminé, mais la vraie question commence souvent après : dans quelle devise l’argent arrive-t-il, combien coûte le passage d’un système à l’autre et que pouvez-vous encore décider ?
Pour un freelance au Morocco, recevoir un paiement international ne devrait pas se résumer à « l’argent est arrivé ». Le bon réflexe consiste à regarder le parcours complet : origine du paiement, devise, conversion éventuelle et usage prévu ensuite.
Comprendre le paiement
Upwork, Fiverr et les paiements directs ne fonctionnent pas exactement de la même manière. Certains flux sont pensés pour un retrait vers un compte bancaire, d’autres passent par un prestataire intermédiaire. Les options et les frais peuvent évoluer : il faut donc vérifier les conditions affichées au moment du retrait.
Le point important est simple : le meilleur parcours n’est pas toujours celui qui affiche le moins d’étapes. C’est celui qui vous permet de comprendre ce que vous recevez réellement et de limiter les conversions inutiles.
Choisir le bon flux
Si vous devez utiliser rapidement votre argent localement, convertir peut être logique. Mais si une partie de vos dépenses reste internationale — logiciels, cloud, sous-traitants ou services professionnels — une conversion immédiate de la totalité du revenu peut créer un aller-retour inutile.
We3Wire est conçu pour donner plus de contrôle aux professionnels internationaux : recevoir des paiements éligibles, conserver un solde dans une devise ou un stablecoin pris en charge, convertir lorsque c’est utile, transférer, retirer on-chain ou dépenser avec la carte We3Wire.
USDT et conversion
L’USDT est un jeton numérique indexé sur le dollar. Ce n’est pas un dépôt bancaire en USD et il comporte des risques différents liés à l’émetteur, au réseau et à la conservation. Pour un freelance, son intérêt éventuel est surtout de ne pas être obligé de convertir immédiatement un revenu international éligible en monnaie locale, tout en gardant la possibilité de convertir, retirer on-chain ou dépenser avec la carte We3Wire.
Le taux affiché ne suffit pas. Regardez aussi les frais de conversion et, en cas de retrait on-chain, les éventuels frais réseau.
Garder de la flexibilité
Votre revenu est international ; votre organisation financière doit pouvoir l’être aussi. Garder une partie du solde flexible peut avoir du sens si vous payez encore des services ou des partenaires hors du Morocco.
Le principe est de décider après avoir compris le besoin, pas avant. Safi : le paiement qui arrive n’est que le début du parcours.
Questions fréquentes
Peut-on recevoir des paiements internationaux au Morocco ?+
Oui, selon la plateforme, le client, le pays, la devise et les moyens de paiement disponibles. Vérifiez toujours les options affichées au moment du paiement.
L’USDT est-il équivalent à un compte bancaire en dollars ?+
Non. L’USDT est un jeton numérique conçu pour suivre la valeur du dollar ; ce n’est pas un dépôt bancaire.
Faut-il convertir tout son revenu immédiatement ?+
Pas nécessairement. Le bon choix dépend de vos dépenses, de la devise dont vous avez besoin et des frais applicables.
Peut-on retirer on-chain ou dépenser avec la carte We3Wire ?+
Oui. Vous pouvez retirer des stablecoins pris en charge on-chain lorsque le réseau concerné est disponible, et utiliser votre carte We3Wire pour vos dépenses. Des frais réseau peuvent s’appliquer aux retraits on-chain.
Votre activité est internationale. Votre argent doit rester flexible.
Recevez des paiements internationaux éligibles, conservez des soldes pris en charge, convertissez, retirez on-chain ou dépensez à l’international avec votre carte We3Wire.
Découvrir We3Wire